Assurance bijoux : guide complet pour protéger vos pièces précieuses
Beaucoup de familles perdent au fil du temps des bijoux d'une valeur loin d'être négligeable, et bon nombre de ces pertes restent irrécupérables. Une bague de fiançailles fendue par un choc, un collier oublié dans une chambre d'hôtel, un bracelet égaré pendant un déménagement. Si votre coffret contient des pièces que vous ne pouvez pas simplement remplacer par de l'argent, il est temps de comprendre comment fonctionne la protection.
L'assurance bijoux ne ressemble pas à la garantie casse d'un téléphone. C'est un outil financier qui vous dédommage en cas de perte ou de dommage, soit par un versement, soit en prenant en charge la remise en état de la pièce. Dans ce guide, nous décrivons les formules existantes, ce qu'elles couvrent vraiment et comment choisir celle qui correspond à votre mode de vie.
Quand une assurance a du sens, et quand elle n'en a pas
Il n'y a aucun intérêt à assurer chaque chaîne. Un contrat devient utile quand au moins un de ces points est vrai :
- la pièce est chère par rapport à votre budget, et sa disparition pèserait réellement sur vos finances ;
- l'objet ne se remplace pas avec de l'argent : un héritage, une bague de fiançailles, un cadeau chargé d'histoire ;
- vous la portez tous les jours et vous vous retrouvez souvent là où l'on perd facilement quelque chose, en déplacement, à la salle de sport, en voyage professionnel.
L'inverse est vrai aussi. Assurer une pièce modeste qui dort dans un tiroir et sort deux fois par an a peu de sens : sur quelques années, les cotisations finissent par s'approcher de la valeur de l'objet lui-même. Mieux vaut mettre cette somme de côté pour un remplacement éventuel.
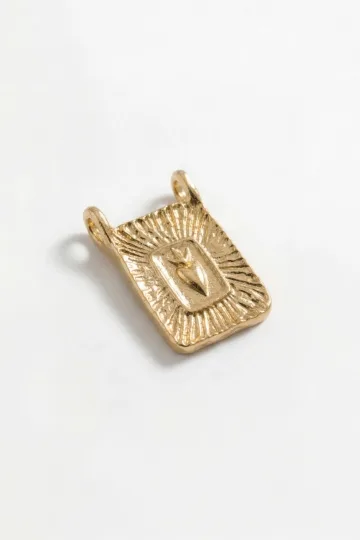
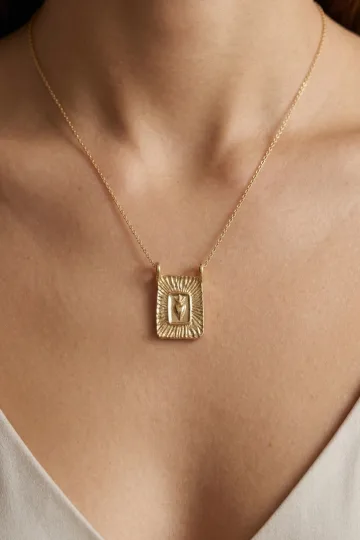
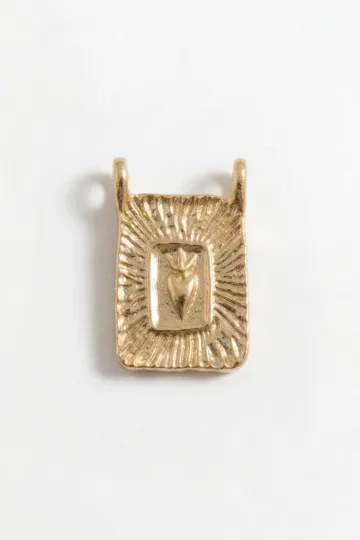
Portez le symbole, ne faites pas que lire. Disponibles maintenant :


Les risques, en revanche, sont bien réels. La majorité des pertes se produisent à la maison et dans la vie courante : une bague part dans le siphon du lavabo, une boucle disparaît pendant le ménage, un pendentif glisse derrière un meuble. Viennent ensuite les lieux publics, restaurants, transports, magasins, vacances. Le vol par effraction arrive en dernier par fréquence, alors que c'est lui qui inquiète le plus.
Un repère simple avant de contacter un assureur : additionnez la valeur des pièces que vous portez réellement. Si le total dépasse ce que vous seriez capable de remplacer d'un coup sans y penser, la question se pose sérieusement. Si le total reste modeste, une bonne boîte fermée et quelques habitudes de rangement rendront plus de services qu'un contrat.
Types de polices d'assurance bijoux
Plusieurs formules de protection existent, chacune adaptée à des situations différentes. Comprendre les écarts entre elles évite de payer pour une couverture inutile et de découvrir un trou dans le contrat au pire moment.
Les bijoux dans la multirisque habitation
L'approche la plus simple consiste à faire entrer les bijoux dans le contrat d'habitation, propriétaire ou locataire. En France, la plupart des contrats multirisques prévoient une garantie « objets de valeur » avec un plafond global et parfois un plafond par objet. Cela fonctionne surtout pour les pièces conservées au domicile. Si vous perdez un collier au restaurant ou s'il se casse dans la rue, ce type de garantie n'intervient généralement pas.
Habituellement, la garantie vise le vol par effraction, l'incendie et le dégât des eaux à votre adresse, rarement la simple négligence. Les conditions particulières précisent souvent des exigences de protection du logement, serrure, volets, alarme, et parfois l'obligation de ranger les pièces les plus chères dans un coffre fermé. Vérifiez ces clauses avant de compter dessus.
Avantages : coût faible, ajout à une couverture existante souvent sans expertise séparée, démarche rapide. Inconvénients : portée très limitée, plafonds par objet vite atteints, aucune protection dès que la pièce franchit la porte d'entrée.
Contrat sur objet désigné
Vous choisissez les pièces à couvrir une par une. Un expert évalue chaque objet, le décrit dans le contrat, métal et titre, poids, pierres, dimensions et qualité, et lui attribue sa propre protection.
Avantages : couverture élevée, souvent la totalité de la valeur retenue en cas de perte ou de vol, prise en compte des caractéristiques réelles de la pièce, protection valable partout, à la maison, dans la rue, en déplacement. Inconvénients : une expertise est nécessaire, une preuve de valeur également, facture ou certificat gemmologique, et le rapport doit être rafraîchi tous les deux ou trois ans.
C'est la formule qui convient aux pièces chères ou irremplaçables : alliance ancienne, bague de fiançailles avec un diamant certifié, parure héritée. Le contrat vit avec la pièce, et chaque modification doit y être reportée par avenant.
Assurance flottante
Une formule qui vous suit partout. Vos bijoux sont protégés à la maison, au travail, en vacances. Vous déclarez une valeur totale et la cotisation se calcule sur ce montant, sans avoir à énumérer chaque bague séparément.
Avantages : couverture presque universelle, mise en place rapide, possibilité d'ajouter une pièce en cours d'année. Inconvénients : la négligence caractérisée peut rester exclue, une bague oubliée sur la table d'un restaurant par exemple, et il existe presque toujours un plafond par objet à l'intérieur du montant global.
Cette formule convient aux personnes qui voyagent et portent leurs bijoux activement. Avant de signer, demandez comment est traitée la perte « sans trace », c'est-à-dire sans effraction ni témoin : c'est le point où les contrats diffèrent le plus.
La garantie du fabricant n'est pas une assurance
Certains ateliers offrent une garantie à l'achat : un défaut de matière ou de fabrication est réparé sans frais pendant une période fixée, souvent un ou deux ans. C'est un engagement du créateur de la pièce, pas d'un assureur.
Avantages : simple, souvent inclus dans le prix, réparation prise en charge par l'atelier qui connaît la pièce. Inconvénients : ne couvre ni la perte, ni le vol, ni le choc pendant le port, limitée dans le temps, sans effet une fois expirée. Beaucoup de propriétaires confondent les deux et s'en aperçoivent au plus mauvais moment.
La bague se retire devant l'évier, pas devant les invités. Faire la vaisselle en diamants, c'est pour les amateurs.
Comment porter des pièces précieuses
Puisqu'une pièce mérite d'être assurée, la cacher dans un écrin n'a aucun sens. Au fil des années j'ai rassemblé, occasion après occasion, ce qui tient vraiment une tenue et indique du même coup quoi protéger en premier.
Que porter au quotidien sans trembler pour la pièce ? Pour tous les jours je recommande des métaux sobres sans grosses pierres : une bague fine, une chaîne à petit pendentif, des puces d'oreilles. Elles vont avec un jean et une chemise blanche, avec une maille, avec une robe simple, et n'accrochent pas les vêtements. Ce sont les pièces les plus portées, donc celles à garder protégées.
Comment composer une tenue de bureau ? Ici la sobriété gagne : je conseille une pièce marquante et deux ou trois détails discrets. Une chaîne de longueur moyenne sur un chemisier uni, une bague à une main, un bracelet ou une montre à l'autre. Sous un décolleté profond je choisis un long pendentif, et un col haut ouvre la scène aux boucles d'oreilles. Les tissus froids s'accordent à l'argent et à l'or blanc, les chauds au jaune.
Que mettre pour une soirée ? Le soir, c'est la sortie de la pièce même pour laquelle on souscrit une police. Sous des épaules nues et un décolleté en V je recommande un collier, et de longues boucles avec les cheveux relevés. La règle est simple : une vedette de la tenue, je garde le reste discret. Boucles imposantes, le cou laissé libre.
Combien de pièces porter en même temps ? J'aime les associations vivantes : des chaînes de longueurs différentes, deux ou trois bagues fines sur des doigts voisins, des bracelets empilés. Je les garde dans un seul métal ou je mêle deux tons à dessein, mais pas plus de trois pièces marquantes à la fois, sinon la tenue se défait.
Comment porter la pièce la plus chère sereinement ? En conscience et sans nervosité. Je retire la bague à l'évier et avant la salle de sport, et je ne mets rien de précieux pour le ménage ou la cuisine. Ensuite j'en profite simplement, sachant que la pièce est protégée et que l'inventaire et l'évaluation sont rangés à part de l'écrin.
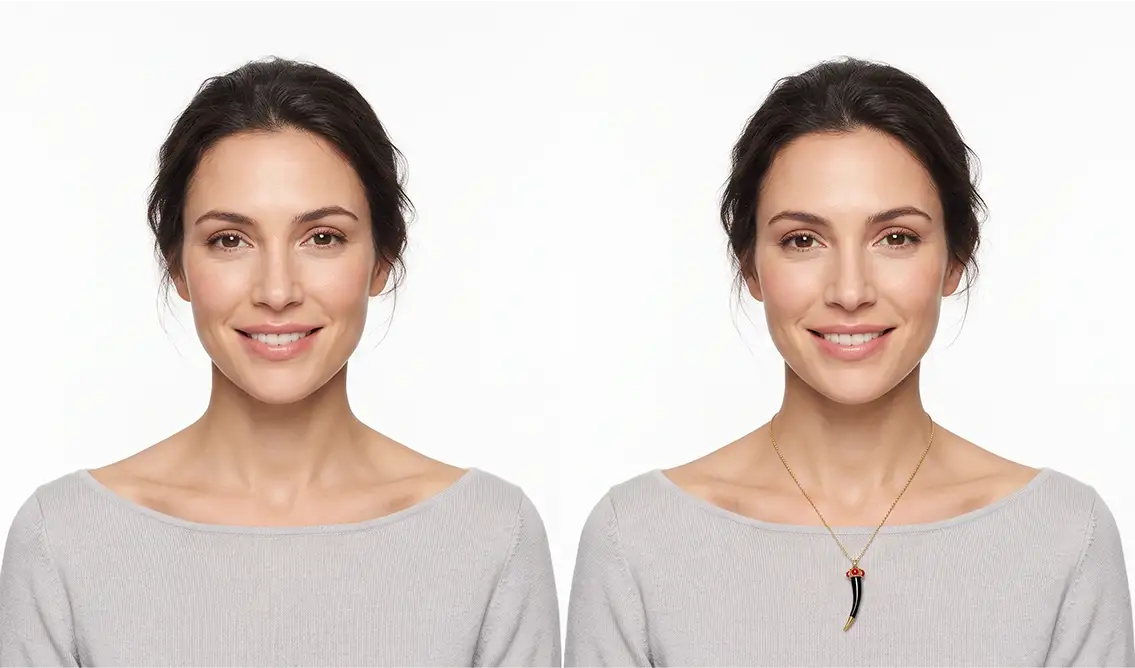
Activez la caméra, choisissez des boucles, un pendentif ou une bague, et voyez le bijou sur vous en temps réel.
Changez de modèle d'un seul geste.
Tout se passe dans votre navigateur : aucune photo ni vidéo n'est envoyée.
D'où vient l'assurance des bijoux
L'idée de mettre en commun un risque pour protéger des objets précieux est plus ancienne qu'il n'y paraît. Dans l'Antiquité, on confiait ses trésors aux temples et aux souverains, une forme de confiance échangée contre de la sécurité. L'assurance au sens moderne est née du commerce maritime : au XVIIe siècle, à Londres, marchands et armateurs ont commencé à alimenter un fonds commun pour couvrir les pertes dues aux naufrages. Les premières polices maritimes couvraient aussi les gemmes transportées par les négociants, pierres venues de Ceylan, parures venues d'Inde. Le café où se réunissaient les souscripteurs est devenu par la suite le plus grand marché d'assurance du monde.
En France, la logique a suivi un chemin parallèle. Les compagnies d'assurance incendie apparues au XVIIIe siècle protégeaient d'abord les bâtiments, puis leur contenu. Au XIXe siècle, alors que la bijouterie de qualité gagnait une bourgeoisie plus large, des garanties contre le vol au domicile et la perte en voyage se sont développées. Les grands ateliers parisiens, la place Vendôme et le quartier du Marais ont fait naître un métier voisin, celui de l'expert en gemmes, indispensable dès qu'il fallait chiffrer une pièce sans facture.
Le XXe siècle a vu naître des assureurs spécialisés dans le bijou, avec des gemmologues salariés, des formulaires de description normalisés et des tables de risque. Avec l'informatique puis Internet, la souscription est passée en ligne, et l'inventaire tient désormais dans un téléphone : une photo accompagnée des caractéristiques sert de preuve au moment de la déclaration. Le principe, lui, n'a pas bougé depuis les navires : décrire précisément ce qui est protégé, puis partager le risque.
Avis clients
Zevira est une vraie bijouterie. Paiements, livraisons et remerciements de clients réels.
🥰🥰🥰 gracias
Ok, ¡gracias! 🙂
Comment les coûts d'assurance bijoux sont calculés
Le prix ne se résume pas à un pourcentage de la valeur de votre pièce. Plusieurs facteurs font monter ou descendre la cotisation.
Coût annuel de protection
La cotisation se calcule généralement comme une fraction de la valeur expertisée, sur une base annuelle. Le type de garantie pèse d'abord : les bijoux inclus dans la multirisque habitation reviennent au moins cher, une formule flottante coûte davantage, un contrat sur objet désigné avec indemnisation intégrale se situe au-dessus.
Les pièces en platine coûtent plus cher à assurer que celles en argent, simplement parce qu'elles valent plus et que l'enjeu du sinistre est supérieur. Une bague sertie de diamants ou d'émeraudes se situe au-dessus d'une bague en quartz ou en zircone.
Il existe aussi des seuils. Beaucoup d'assureurs ne prennent pas d'objet isolé en dessous d'une certaine valeur, et fixent en face un plafond au-delà duquel il faut passer par un contrat spécialisé ou un courtier. Pour un ordre de grandeur, un bijou s'assure à peu près au même niveau que d'autres objets nomades de valeur comparable, vélo de course, instrument de musique, matériel photo, parfois un peu moins cher.
Franchise, votre part auto-financée
La franchise correspond à ce qui reste à votre charge lors d'une indemnisation. Plus elle est élevée, moins la cotisation coûte, et plus vous prenez à votre compte les petits sinistres. Un montage courant et raisonnable consiste à retenir une franchise nulle ou faible pour le vol et la perte totale, et une franchise séparée, plus élevée, pour le dommage. Le vol est alors réglé intégralement, tandis qu'une réparation mineure reste partiellement à votre charge.
Variations de tarifs selon la formule
Les bijoux couverts par la garantie objets de valeur de l'habitation représentent une extension modeste, comparable à l'ajout d'un vélo au contrat. Une assurance bijoux spécialisée, souscrite auprès d'un assureur dédié ou par l'intermédiaire d'un courtier, revient plus cher, parce que la couverture est bien plus large et intervient hors du domicile.
Les pièces anciennes, une broche des années 1920, un bracelet à provenance particulière, sont tarifées plus haut : la compagnie a plus de mal à confirmer la valeur. Les bijoux réalisés sur mesure demandent un dossier complet, ce qui allonge la souscription. Ce n'est pas de la paperasse gratuite : l'assureur ne peut pas simplement chercher en ligne « combien cela vaut » pour une pièce unique.
Où vous habitez et où vous portez la pièce
La géographie joue de deux façons. D'abord le lieu de conservation : un appartement dans un immeuble surveillé, avec digicode et alarme reliée, se tarifie plus bas qu'une maison isolée sans protection. Les compagnies travaillent sur des statistiques de cambriolage par commune et par quartier, et elles les consultent. Ensuite, le lieu de port : si vous circulez souvent dans des zones à forte fréquence de vol à la tire, gares, marchés, transports aux heures de pointe, le tarif monte légèrement.
Répondre honnêtement à ces questions relève de votre intérêt. Tout écart entre la déclaration et la réalité ressort en premier lors de l'examen d'un sinistre, et c'est le motif de refus le plus banal.
Les mesures de sécurité font baisser la prime
Un contrat est un partage de risque, et tout ce qui réduit ce risque réduit le prix. Un coffre-fort scellé et certifié, une alarme reliée à un centre de télésurveillance, un compartiment de coffre en banque pour les pièces rarement portées, l'assureur en tient compte volontiers, parce que cela diminue la probabilité de verser une indemnité. Une réduction s'obtient parfois pour un inventaire documenté avec photographies : plus l'objet est identifiable, moins il y a de discussion en cas de perte.
Demandez à votre assureur quelles mesures il valorise et sous quelle forme le prouver, facture d'installation, certificat de conformité, contrat de télésurveillance. Le coût d'un coffre s'amortit souvent en deux ou trois ans grâce à la remise obtenue.
La fréquence et le contexte de port
Une alliance qui ne quitte jamais la main et un collier sorti trois fois par an ne portent pas le même risque, et cela se voit sur le tarif. Le port quotidien augmente la probabilité de perte ordinaire et d'usure, tandis qu'une pièce de soirée est surtout exposée chez les autres et sur la route. Certains contrats distinguent la couverture « au domicile » et « hors du domicile », chacune avec son tarif.
Si vous portez rarement une pièce chère, il est parfois plus économique de la laisser sur une garantie domicile étroite et de demander une extension temporaire pour les occasions où elle sort. Cette extension se demande avant l'événement, jamais après.
Argent ou pièce neuve, comment l'assureur indemnise réellement
Beaucoup pensent qu'après une perte la somme arrive simplement sur le compte. En pratique, l'indemnisation prend des formes différentes, et ce sont ces formes qui déterminent si vous recevez de l'argent ou une nouvelle bague à la place de l'ancienne.
Le remplacement en nature. C'est une option fréquente : au lieu de verser une somme, la compagnie fait réaliser chez un joaillier partenaire une pièce aux mêmes caractéristiques, même métal, même titre, pierre de poids et de qualité équivalents. L'assureur y trouve son compte, car au tarif professionnel la pièce neuve lui revient moins cher que le prix de détail. L'inconvénient pour vous est que la pièce neuve n'est pas la vôtre : la gravure, la patine, l'histoire ont disparu. Si l'indemnisation en argent compte pour vous, par exemple pour faire refaire une copie par votre propre atelier, précisez-le à la souscription et faites-le inscrire au contrat.
Valeur agréée ou valeur au jour du sinistre. En valeur agréée, le montant de l'indemnisation figure d'avance dans le contrat : si la pièce disparaît, vous recevez exactement cette somme, sans discussion sur l'expertise. Cette formule convient aux bijoux anciens et aux objets dont le prix de marché se fixe difficilement. En valeur au jour du sinistre, la compagnie retient le prix constaté au moment de la perte, diminué le cas échéant d'un coefficient de vétusté, et c'est là que naissent les désaccords. Pour une pièce à forte charge affective, la valeur agréée apporte plus de sérénité, même si la cotisation est un peu plus élevée.
Perte partielle et notion de paire. Une pierre latérale tombe d'une bague pavée, et l'on restaure cette pierre plutôt que d'indemniser la bague entière. Les boucles d'oreilles et les objets appariés suivent une logique à part : une demi-paire vaut très peu, si bien qu'en cas de perte d'une boucle la compagnie prend souvent en charge la fabrication de celle qui manque plutôt que la moitié de la valeur de la parure. Vérifiez cette clause à l'avance, c'est celle qui déçoit le plus souvent.
Le sort de la pièce endommagée. Quand une pièce abîmée est indemnisée, l'assureur peut demander à la récupérer, notamment si le métal et les pierres conservent une valeur. Si vous souhaitez garder la monture ou une pierre pour la remonter plus tard, dites-le pendant l'instruction du dossier et non après le versement, la négociation est alors bien plus simple.
Envoie la photo d'un animal, d'une personne ou d'un objet : on crée le modèle 3D et on le coule en étain, à la main.
Comment lire un rapport d'expertise
Une expertise n'est ni une facture ni une formalité : c'est le socle de toute l'indemnisation. Un rapport mal rédigé fait échouer une déclaration pourtant honnête.
Un bon document décrit la pièce avec assez de précision pour qu'une copie exacte puisse en être faite : métal et titre, poids total en grammes, et pour chaque pierre le type, le poids en carats, la taille, la couleur et la pureté, avec pour les diamants un renvoi au rapport de laboratoire quand il existe. Il indique ensuite le type de valeur retenu. Pour une assurance, il faut une valeur de remplacement au détail, c'est-à-dire ce que coûterait l'achat de la même pièce aujourd'hui, et non ce qu'on vous proposerait lors d'une revente rapide, qui est un chiffre différent et plus bas. Un document qui mentionne une valeur « vénale » ou de liquidation ne conviendra pas pour un contrat.
Regardez la date et la signature. Un rapport est considéré comme d'actualité pendant deux à trois ans environ : les cours des métaux et des pierres bougent, et un papier ancien sous-évalue ou surévalue l'indemnisation. La signature doit être celle d'un gemmologue indépendant ou d'un expert reconnu, diplômé et assuré pour cette activité, et non celle du vendeur qui vous a cédé la pièce, sinon l'assureur soupçonne un conflit d'intérêts. En France, un expert inscrit sur une liste de cour d'appel ou membre d'une chambre professionnelle offre une garantie supplémentaire de sérieux, mais l'usage varie selon les compagnies, mieux vaut demander à votre assureur quel type de rapport il accepte avant de payer une expertise.
Prenez l'habitude d'actualiser le rapport des pièces chères au même moment que le renouvellement du contrat, ainsi l'indemnisation reflète toujours le prix du jour. Conservez la version numérisée ailleurs que dans le coffret, avec les photos correspondantes.



Documents nécessaires pour la déclaration de sinistre
Lorsqu'une perte survient, vol, casse ou disparition, vous disposez d'un délai limité pour déclarer. Les contrats prévoient souvent quelques jours ouvrés pour un vol et un délai plus long pour les autres événements, mais le chiffre exact figure dans vos conditions générales, à vérifier auprès de votre assureur sans attendre le sinistre.
Tout de suite. En cas de vol, déposez plainte au commissariat ou en gendarmerie et conservez le récépissé, sans lui l'assureur refusera presque à coup sûr. Si la pièce a disparu dans un établissement, prévenez la direction et demandez une trace écrite. Si elle est endommagée, photographiez le dommage avant toute tentative de réparation.
Dans les vingt-quatre heures. Informez l'assureur de l'événement, par téléphone puis par écrit, et commencez à réunir les pièces du dossier.
La première semaine. Déposez la déclaration complète, en ligne ou par courrier recommandé, avec l'ensemble des justificatifs. Si vous cherchez encore l'objet, ne renoncez pas : les bijoux réapparaissent souvent dans les premiers jours.
Ensuite. L'assureur instruit le dossier, peut mandater un expert indépendant à ses frais et se prononce sur l'indemnisation.
Documents requis
Vous aurez besoin de :
- Contrat original ou copie, avec les conditions générales et particulières
- Formulaire de déclaration de l'assureur décrivant ce qui s'est passé
- Preuve de propriété : facture d'origine si vous l'avez, ou photo de vous portant la pièce
- Description de l'incident : date exacte, heure, lieu, circonstances de la perte ou du dommage
- Rapport d'expertise ou certificat gemmologique pour les pierres importantes, dossier d'atelier si la pièce a été faite sur mesure
- Récépissé de dépôt de plainte en cas de vol
Documents qui renforcent votre déclaration
- Photos ou vidéos de la pièce « en vie », portée, dans son écrin, en main, elles prouvent qu'elle existait et dans quel état
- Correspondance avec le vendeur ou l'artisan au sujet du prix ou des caractéristiques
- Carte de garantie du fabricant
- Estimation de la boutique remise à l'achat
- Attestation d'assurance mentionnant l'objet, si la pièce a été ajoutée par avenant
Ce qui aide lors de l'examen des déclarations
Les compagnies vérifient :
- Logique de l'incident. Si vous déclarez une perte dans un lieu public alors que le contrat indique une pièce restant au domicile, la question se posera.
- Cohérence de la valeur. Si la pièce a été acquise pour une somme modeste et que la déclaration porte sur un montant bien supérieur, il faudra expliquer pourquoi, hausse des cours, réévaluation, restauration.
- Cause du dommage. Une pierre chassée de sa monture par une chute sur du carrelage relève d'un événement soudain. Une pierre fendue par une tension interne du cristal peut relever d'une exclusion.
Les compagnies peuvent demander une expertise indépendante à leurs frais, ce qui allonge l'instruction d'une à deux semaines.
Si la pièce réapparaît après l'indemnisation
Il arrive que l'histoire se retourne : l'objet est retrouvé alors que l'assureur a déjà payé. Une règle simple s'applique alors, à laquelle on pense rarement à l'avance. En acceptant l'indemnisation, vous avez transféré à la compagnie le droit sur la pièce, l'objet retrouvé lui appartient donc en principe. Dans les faits, la plupart des assureurs laissent le choix : soit vous gardez la pièce et vous restituez la somme perçue, soit vous remettez l'objet à la compagnie.
Signalez la découverte immédiatement. Garder à la fois l'argent et la bague expose à une accusation de fraude, et le jeu n'en vaut jamais la chandelle. Si la pièce compte comme souvenir, rembourser l'indemnisation reste presque toujours le bon choix.
Délais et ordre du versement
Après réception de la déclaration, la compagnie prend le temps d'instruire : elle contrôle les justificatifs, mandate parfois un expert et examine les circonstances de la perte. Vient ensuite une décision, puis le versement, en argent ou en nature. Les retards viennent le plus souvent d'un dossier incomplet, un envoi complet du premier coup accélère tout.
Si la décision vous paraît injuste, vous pouvez demander une explication écrite du refus, puis saisir le service réclamations de la compagnie et, en dernier recours, le médiateur de l'assurance. Une position calme, appuyée sur des documents datés, fonctionne presque toujours mieux que l'émotion.
Comment choisir la bonne police
Le bon choix commence par un inventaire honnête de ce que vous possédez et de ce dont vous avez besoin.
Étape 1 : inventaire
Ouvrez votre coffret. Posez-vous les questions sans complaisance : quelles pièces portez-vous quotidiennement ? Lesquelles sortent pour les grandes occasions ? Lesquelles ne servent plus ? Lesquelles avez-vous héritées ? Lesquelles sont irremplaçables sur le plan affectif ?
Par exemple :
- Bagues de fiançailles et alliances : portées en permanence, rarement retirées, valeur marchande significative
- Collier ancien d'une grand-mère : héritage important, valeur mal connue
- Boucles d'oreilles de cérémonie : portées une fois par an, faciles à perdre
- Bracelet en platine des années 1960 : transmis, potentiellement précieux mais jamais expertisé
Cette liste montre déjà par quoi commencer. On assure d'abord ce qui cumule valeur marchande et exposition réelle, pas ce qui dort dans un tiroir.
Étape 2 : évaluation honnête
Bijoux achetés récemment : la facture suffit. Cadeaux ou pièces héritées : demandez une expertise professionnelle à un gemmologue ou un joaillier indépendant.
Évitez la surestimation affective. Si la bague de votre mère vous semble sans prix, rappelez-vous qu'elle vaut sur le marché ce que quelqu'un acceptera d'en donner. Surévaluer signifie cotiser inutilement chaque année, et ouvre la porte à une contestation au moment de l'indemnisation.
Évitez également la sous-estimation. Un platine 950 serti d'un diamant de deux carats représente une somme bien supérieure à ce que l'apparence laisse deviner, et une valeur déclarée trop basse se traduit par une indemnisation rabotée.
Étape 3 : définir vos besoins de couverture
Choisissez ce dont vous avez réellement besoin :
- Domicile seulement : les pièces quittent rarement la maison, vous ne voyagez pas avec
- Formule mobile : sorties fréquentes, déplacements réguliers, tranquillité partout
- Objets désignés : pièces anciennes, héritées ou précieuses nécessitant une description exacte
- Couverture étendue : tout ce qui précède, plus les voyages hors de France et un minimum de restrictions
Étape 4 : vérifiez les plafonds et exclusions
Avant de signer, contrôlez :
- Plafond par objet : souvent plus modeste qu'on ne l'imagine, il prime sur le plafond global
- Exclusions hors du domicile : la perte à la plage ou l'objet oublié au restaurant peuvent rester non couverts
- Clauses de négligence : les pièces oubliées par inattention sont fréquemment exclues
- Délais de carence : certains contrats ne couvrent pas immédiatement après la souscription
- Territorialité : vérifiez que la garantie suit hors de France si vous voyagez
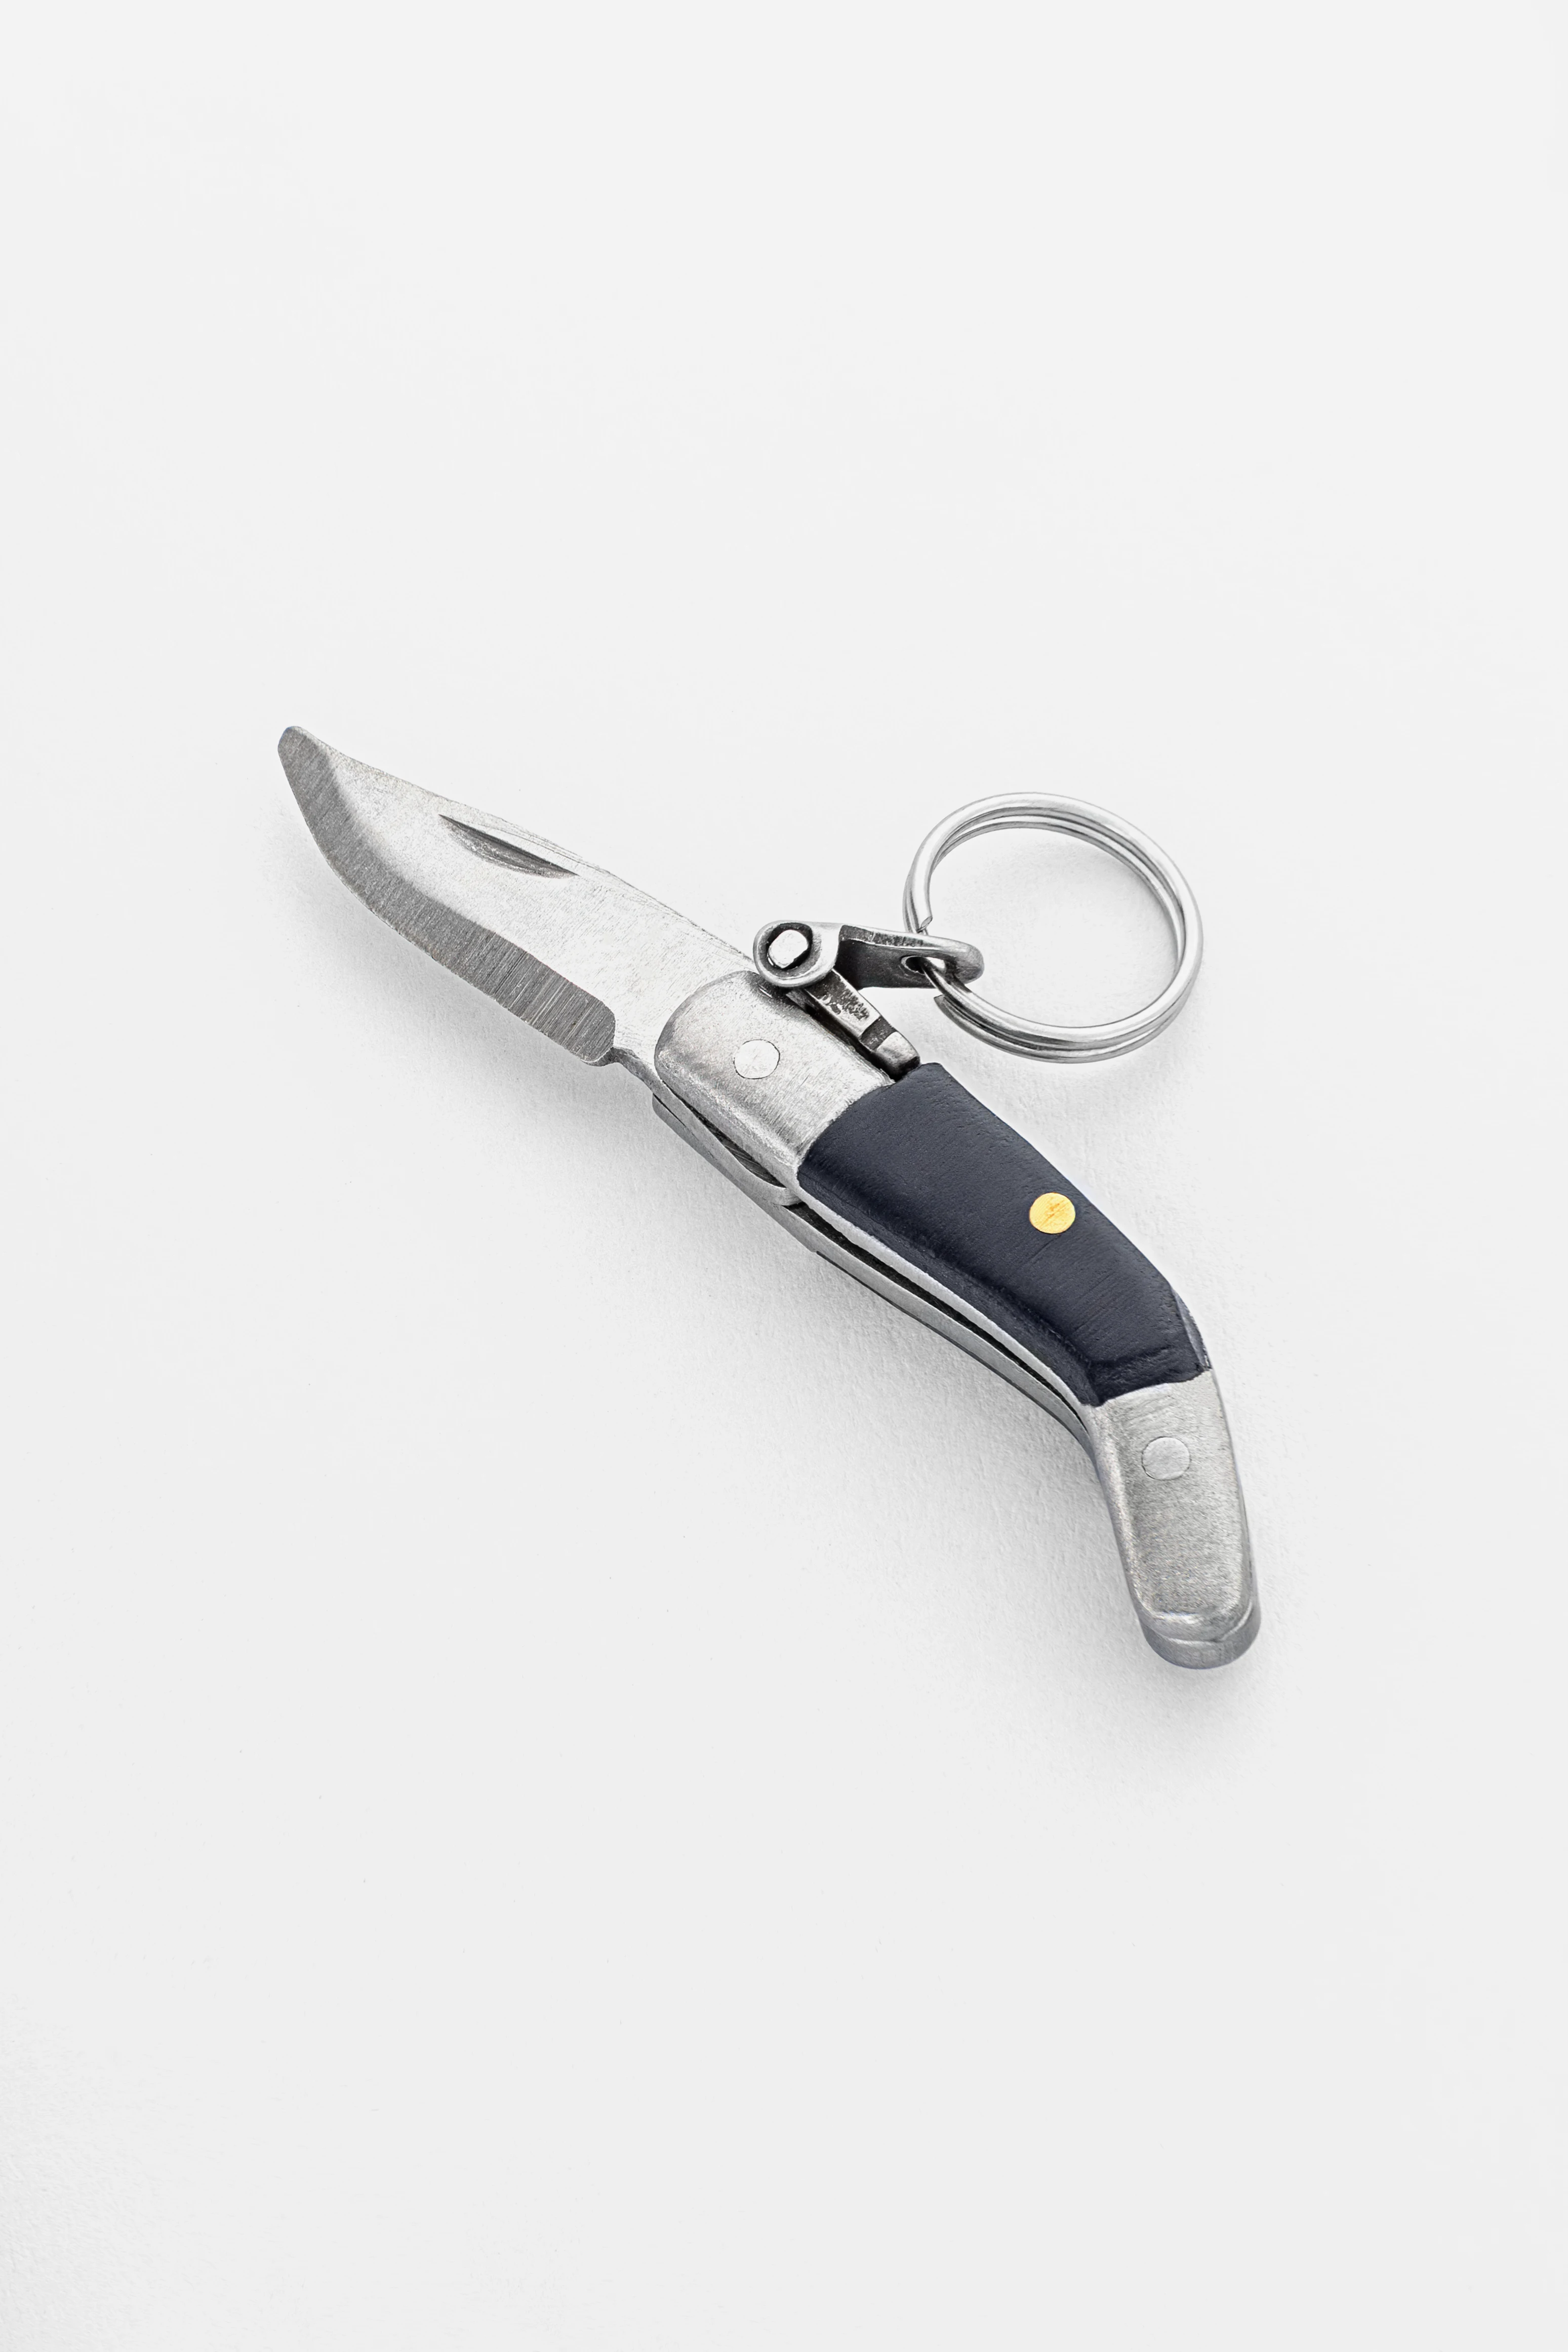
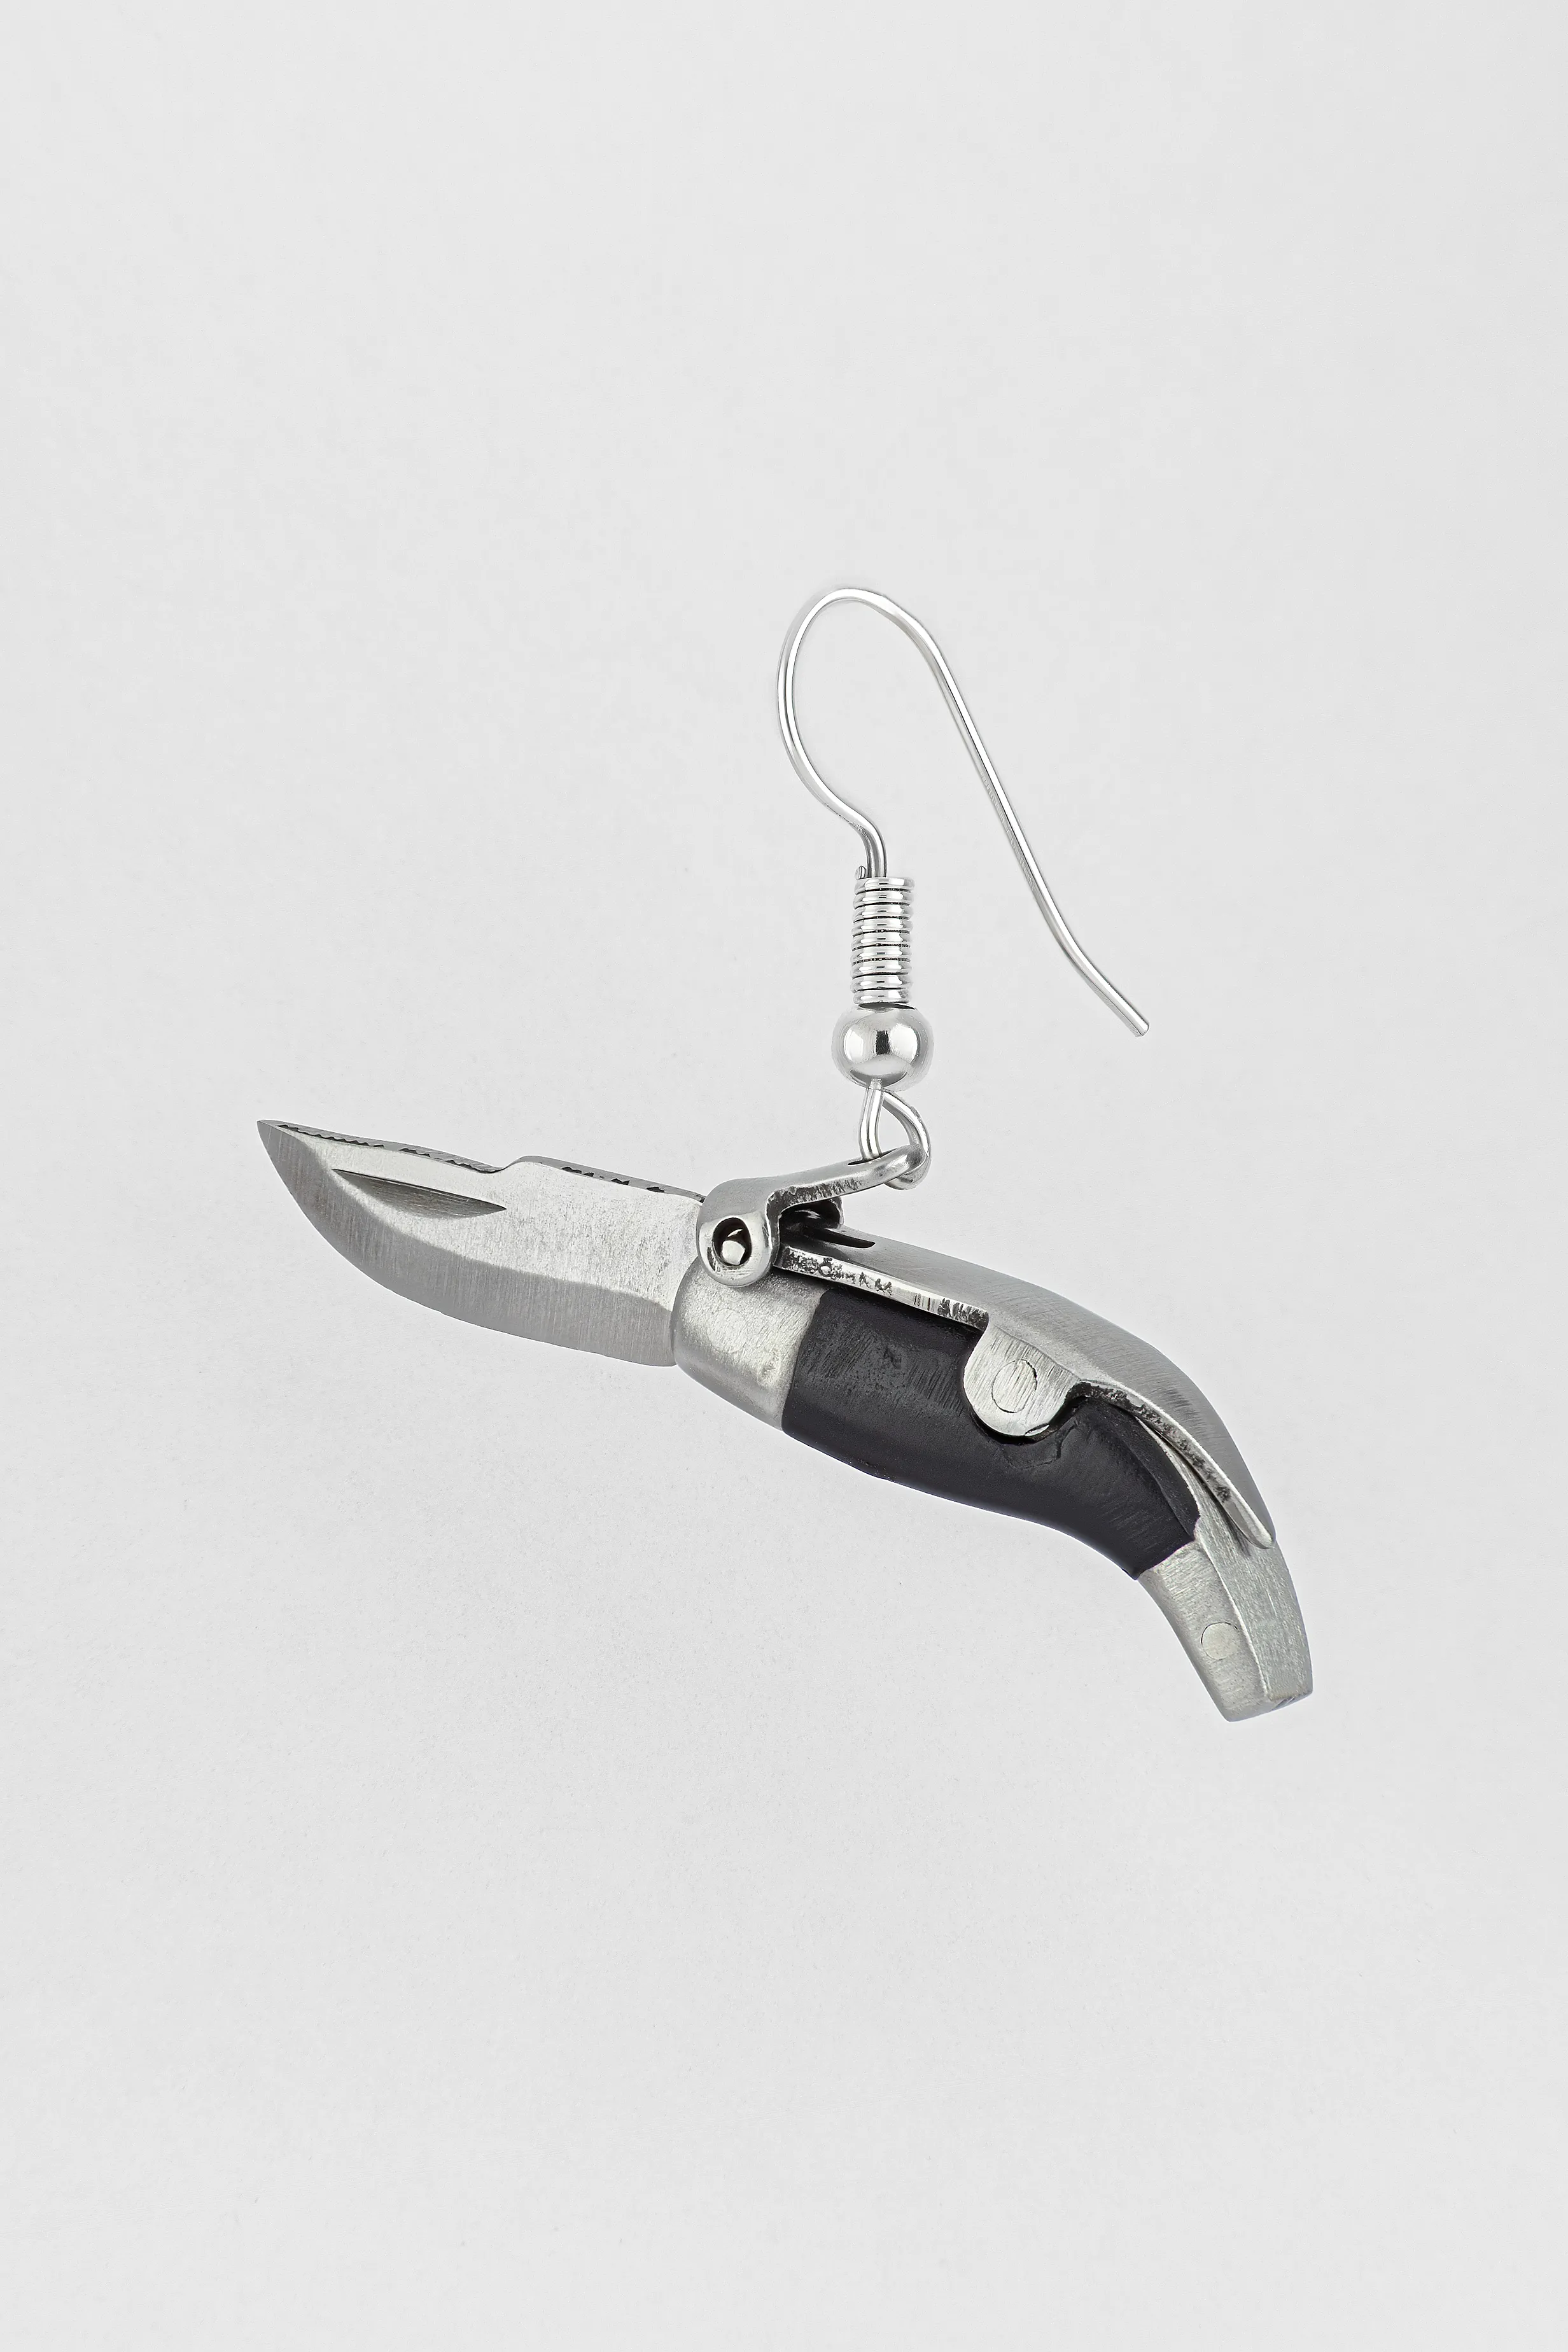
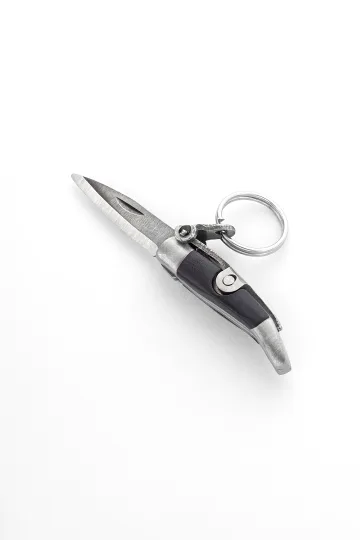
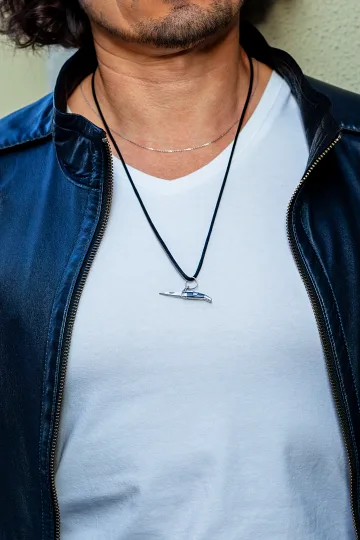
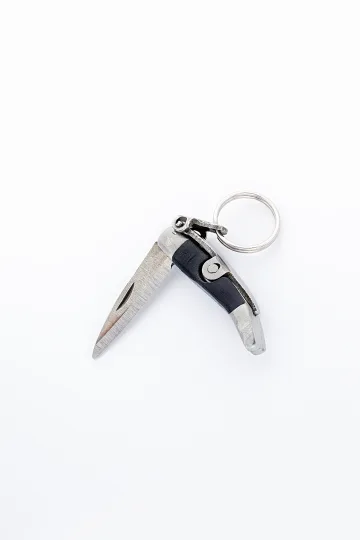
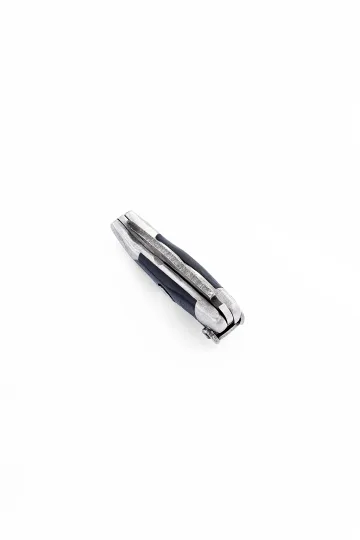
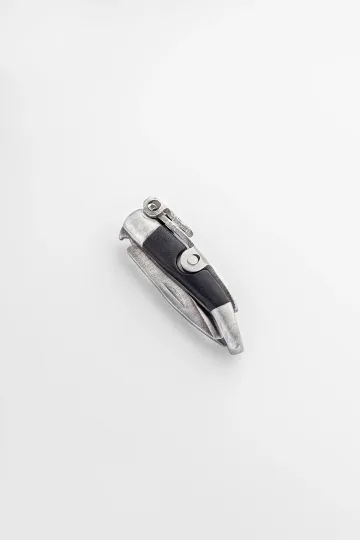
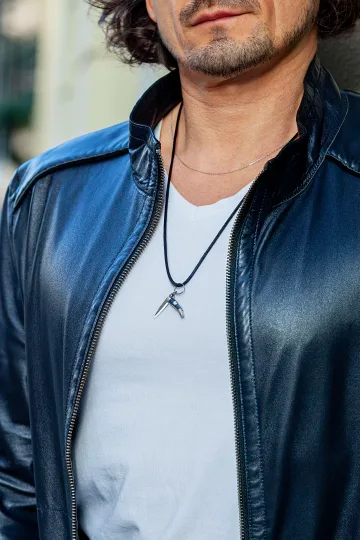
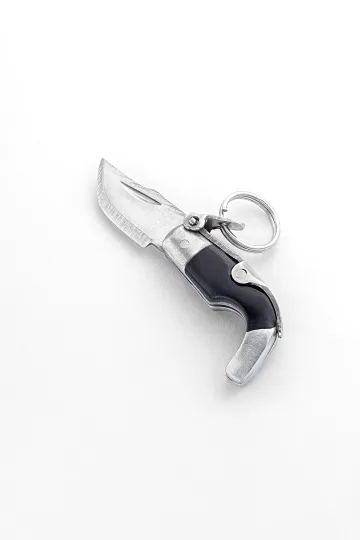
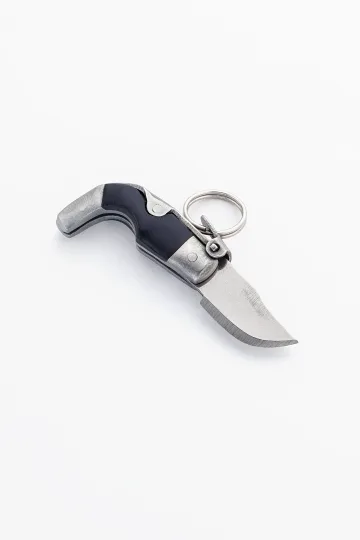
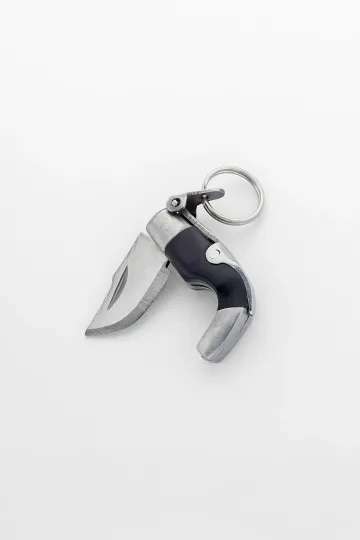
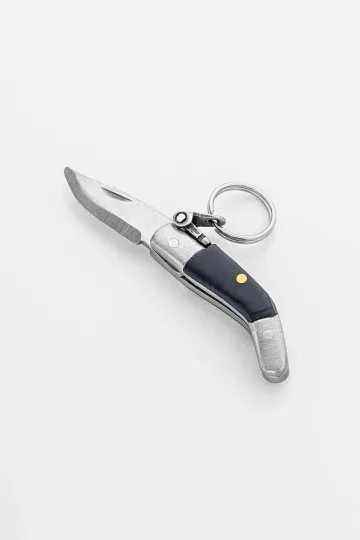
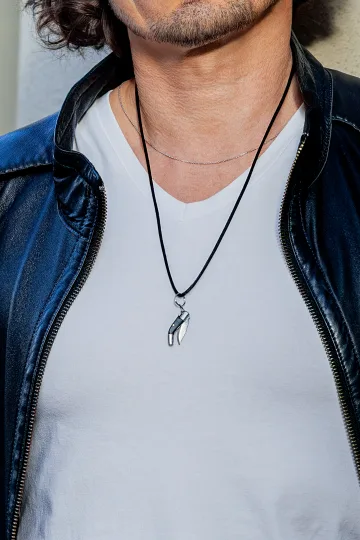
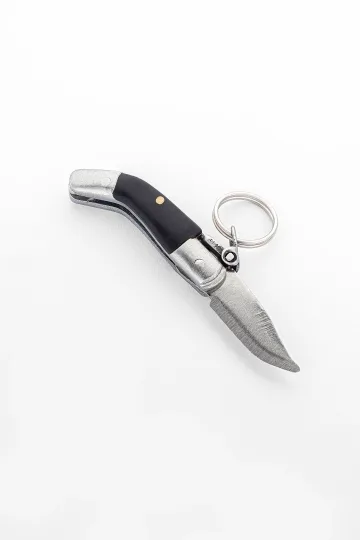
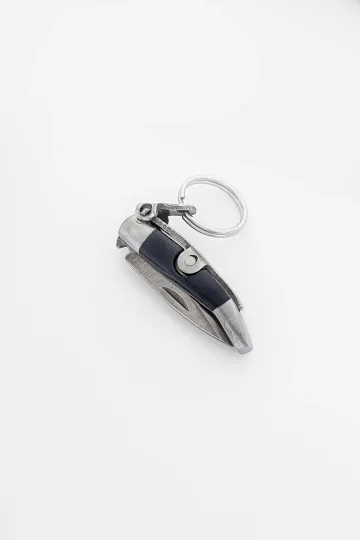
Pendentif navaja CAPAORA mini
La navaja espagnole du XVIIIᵉ siècle en miniature : 40 mm d'acier inoxydable, un vrai mécanisme pliant et un verrou Palanquilla au clic franc. Un cadeau abordable qui marque.
Authentique · Expédié d'Espagne · Retour 14 jours
Comment porter et ranger pour ne pas perdre
Un contrat fonctionne d'autant mieux que vous êtes prudent. Le soin réduit le risque et simplifie l'indemnisation le jour venu.
L'inventaire, votre meilleure garantie contre un refus
Photographiez chaque pièce sous tous les angles, séparément, de près, avec les pierres et les signes distinctifs, gravure, poinçon de maître, inscription intérieure. Tenez un tableau simple : nom, date d'achat, valeur, matériaux, taille, couleur des pierres. Il servira lors d'une déclaration, mais aussi si vous décidez un jour de vendre ou de transmettre la pièce.
Conservez l'inventaire et une copie du contrat ailleurs que dans le coffret, idéalement aussi dans un espace en ligne : en cas de cambriolage, les bijoux et les documents ne doivent pas partir ensemble.
Comment photographier une pièce pour l'inventaire
Une photo d'inventaire a un rôle simple : prouver que la pièce existait et qu'elle avait exactement cet aspect. Photographiez en lumière du jour douce, sans flash direct, sur un fond uni pour que le métal et les pierres se lisent bien. Prenez une vue d'ensemble, un cliché séparé du poinçon de titre et du poinçon de maître, un gros plan de chaque pierre importante et de chaque particularité, rayure, petit éclat, gravure personnelle, inscription à l'intérieur d'un anneau. Une image avec une règle ou une pièce de monnaie à côté donne l'échelle. Si vous les avez, photographiez aussi l'étiquette et la facture. Ces images pèsent plus lourd que n'importe quelle description écrite.
Un registre numérique et une sauvegarde
Un inventaire papier se perd avec les bijoux, gardez-en donc une version numérique. Un simple tableau sur le téléphone ou dans un espace en ligne, accompagné d'un dossier de photos par objet, suffit largement. Pour chaque pièce, notez le nom, la date et le lieu d'achat, le prix, les matériaux et le titre, les caractéristiques des pierres, le numéro de certificat et la date de la dernière expertise.
Faites une sauvegarde hors de portée d'un cambrioleur : espace en ligne, message envoyé à votre propre adresse, clé USB chez un proche. Mettez le registre à jour à chaque achat, cadeau, transformation ou vente, pour que l'inventaire corresponde toujours au contenu réel du coffret.
Reçus, certificats et historique de propriété
La facture atteste de l'achat et de sa date, le certificat de laboratoire décrit la pierre, l'expertise fixe le chiffre. Ensemble, ces documents referment la question « prouvez-le ». Une facture thermique s'efface avec le temps, numérisez-la ou photographiez-la dès la sortie de la boutique.
Rangez le certificat d'un diamant, caractéristiques de la pierre, mesures, parfois inscription au laser sur le rondiste, à côté du rapport d'expertise : l'assureur confirme ainsi que la pierre assurée est bien celle-là. Pour un héritage ou un cadeau sans facture, l'historique remplace la preuve d'achat : récit de provenance, photographies anciennes montrant la pièce portée par un membre de la famille, expertise indépendante récente. Plus la chaîne de possession est longue et claire, plus l'indemnisation se déroule sereinement. Si la pièce vient d'une succession, l'acte notarié qui la mentionne vaut document de première importance.
Bagues et bracelets au quotidien
Ce sont les pièces les plus vulnérables. Elles glissent quand on se presse, partent dans le siphon, s'accrochent aux gants. Retirez bagues et bracelets avant la salle de sport, la piscine et un bain chaud ; ne portez rien de précieux pour le ménage, la cuisine ou tout travail avec de l'eau et des produits d'entretien.
La perte à domicile, dans l'évier ou sous le canapé, n'est pas toujours couverte : l'assurance est conçue pour les événements soudains, pas pour l'inattention répétée. Prenez l'habitude de toujours déposer vos bagues au même endroit, une coupelle près du lavabo, jamais sur le rebord.
Boucles d'oreilles et colliers en voyage
Les boucles se perdent quand on se change dans la précipitation, les chaînes cassent quand elles s'accrochent. Mettez les boucles chères le jour de l'événement, pas le jour du vol ; à l'hôtel, rangez immédiatement les bijoux dans le coffre plutôt que de les laisser sur la table de chevet. Emportez une copie de la facture et de l'expertise, sur le téléphone plutôt que dans la valise.
En cas de perte à l'étranger, allez d'abord déposer plainte auprès de la police locale et conservez le document, même rédigé dans une langue que vous ne lisez pas : c'est lui qui ouvre le dossier. Nos conseils détaillés se trouvent dans le guide sur les bijoux en voyage.
Le rangement à la maison
Le coffre-fort reste l'option idéale, fixé au mur ou au sol, dans une pièce peu évidente. À défaut, préférez une boîte fermant à clé dans la chambre, un cambrioleur fouille plus souvent le salon et la cuisine, ou un contenant banal qui ne ressemble pas à un écrin.
Ne laissez pas les bijoux sur une commode ouverte, près d'une fenêtre, ni dans la salle de bain où l'humidité attaque le métal. Évitez surtout de tout regrouper au même endroit : répartissez les pièces sur plusieurs rangements. Pour les chaînes et colliers, la méthode de rangement compte aussi, nous l'expliquons dans le guide sur démêler et ranger un collier.
Laissez votre email, nous vous envoyons le code de réduction. Sans spam, désinscription en un clic.
Le code arrive par email, valable sur votre première commande.
Erreurs fréquentes
Une évaluation fausse. Une valeur sous-estimée donne une indemnisation rabotée ; une valeur gonflée entraîne des cotisations inutiles et un risque de refus. Une surestimation forte, au-delà de la moitié du prix réel, peut être lue comme une tentative de fraude. Faites expertiser par un gemmologue, pas à l'œil.
Le silence sur les modifications. Vous avez fait remonter une pierre, ajouté un chaton, changé la monture : signalez-le par écrit à l'assureur et demandez un avenant. Sinon, au moment de l'indemnisation, la compagnie peut objecter que la pièce ne correspond plus à la description du contrat.
Les avis et les délais manqués. Un contrat se renouvelle en général une fois par an. Une lettre non lue, un prélèvement rejeté, et la garantie s'arrête sans bruit. Déclarez un sinistre immédiatement : passé quelques semaines, beaucoup de compagnies opposent le délai contractuel.
Le contrat rangé avec les bijoux. Ne gardez pas l'original du contrat dans le même coffret : en cas de vol, les deux disparaissent ensemble.
L'achat au prix seul. Un contrat bon marché exclut souvent exactement les situations contre lesquelles vous vouliez vous protéger. Lisez la section des garanties et celle des exclusions avant de signer, ce sont les deux pages qui comptent vraiment.
La confusion entre garantie et assurance. La garantie d'atelier couvre un défaut de fabrication pendant une durée courte. Elle n'a rien à voir avec la perte, le vol ou la chute sur le carrelage.
Ce que l'assurance ne couvre généralement pas
Tout contrat comporte des exclusions, non par mauvaise volonté de la compagnie, mais parce qu'elles dessinent les limites du risque accepté. Les formulations varient d'un assureur à l'autre, la liste ci-dessous donne les cas les plus courants, à recouper avec vos conditions générales.
- La négligence. Une bague posée sur le comptoir d'une boutique puis oubliée : la perte par inattention n'est généralement pas indemnisée.
- L'usure normale. Un bracelet aminci par des années de port qui finit par céder relève de la réparation, pas du sinistre.
- La faute d'un tiers professionnel. Un joaillier abîme la pièce pendant une transformation : le recours se dirige vers l'atelier et son assurance professionnelle, pas vers votre assureur.
- La modification non déclarée. Vous avez changé la monture ou ajouté une pierre sans prévenir : la nouvelle configuration peut ne pas être couverte.
- La territorialité. Certains contrats ne jouent qu'en France ou excluent des régions précises. Avant un départ, vérifiez que la garantie suit.
- Les délais. Un délai de carence peut précéder la première indemnisation, et une expertise récente peut être exigée si la dernière remonte à plus de trois ans.
- La disparition inexpliquée. Une pièce introuvable sans circonstance identifiable est traitée à part par beaucoup d'assureurs, parfois avec une franchise majorée, parfois hors garantie.
Exemples du monde réel
Les histoires expliquent mieux que les règles abstraites.
Histoire 1 : un dîner à Paris
Camille possédait une bague en or modeste, héritée de sa mère, sans grande valeur marchande mais chargée de sens. Elle se déplace souvent à Paris pour son travail. Un soir, après un dîner près du canal Saint-Martin, elle a constaté que la bague avait disparu.
Elle a déposé plainte le lendemain matin, sachant qu'elle ne la reverrait pas. La bague était couverte par une formule flottante. Elle a envoyé le récépissé, une photo d'archive où elle la portait, et la facture retrouvée dans un dossier familial. Deux semaines plus tard, elle recevait une indemnisation correspondant à la valeur retenue et a fait réaliser une copie proche de l'originale.
Leçon : une formule mobile protège ceux qui se déplacent, la garantie habitation seule n'aurait rien couvert ici.
Histoire 2 : une tempête sur la côte
Une tempête a arraché une partie de la toiture de la maison de vacances d'Étienne, en Bretagne. L'eau a inondé la chambre où le coffret de sa femme se trouvait sur la commode : bagues, boucles et bracelet déformés et corrodés.
Étienne a contacté son assureur habitation. Les dommages liés à un événement climatique étaient couverts, et les bijoux conservés au domicile entraient dans la garantie objets de valeur. Il a envoyé les photos des dégâts et la facture d'achat conservée depuis cinq ans, et a obtenu une indemnisation correspondant à une large part de la valeur estimée, la vétusté ayant été appliquée sur une partie des pièces.
Leçon : la multirisque habitation offre une protection de base réelle, à condition que la pièce soit au domicile et que les justificatifs existent.
Histoire 3 : un héritage jamais expertisé
Hélène a hérité du bracelet en platine et diamants de sa grand-mère, acheté dans les années 1970. Elle en ignorait la valeur, la pièce ayant été acquise des décennies plus tôt à l'étranger, sans facture conservée. Elle a fait appel à un gemmologue indépendant. L'expertise a révélé un bracelet valant nettement plus qu'elle ne l'imaginait : les cours du platine avaient monté et les diamants étaient de belle qualité.
Elle a souscrit un contrat sur objet désigné fondé sur cette expertise. Un an plus tard, le bracelet a disparu pendant des vacances en Corse. Sa déclaration, accompagnée du rapport gemmologique et de photographies familiales anciennes, a été indemnisée intégralement.
Leçon : les pièces anciennes et héritées ont besoin d'une expertise récente avant tout contrat. Si vous êtes dans ce cas, notre guide sur le coffret d'une grand-mère explique par où commencer.
Histoire 4 : une bague de fiançailles transformée
Martin avait offert à sa femme une bague de fiançailles sertie d'un diamant. Trois ans plus tard, elle l'a fait transformer, nouvelle monture et pierre supplémentaire. Pendant l'intervention, l'atelier a fendu la pierre principale.
Martin s'est tourné vers son assureur. Le problème : le contrat avait été souscrit avant la transformation, et aucun avenant n'avait été demandé. La compagnie a considéré qu'il s'agissait d'une autre pièce et a refusé. Le litige s'est réglé ensuite avec l'assurance professionnelle de l'atelier, mais après des mois de courriers et une part non négligeable de la somme partie en frais.
Leçon : déclarez toujours les modifications importantes, et faites décrire la pièce avant remise à l'atelier. Sur ce sujet, voir aussi notre guide sur transformer une bague héritée.
Assurance et succession
Les pièces reçues en héritage ajoutent quelques nuances.
Pour assurer un bijou hérité, il faut une preuve de propriété, acte de notoriété, attestation du notaire ou inventaire de succession, et une expertise récente, puisque les cours des matériaux évoluent et que la valeur réelle diffère souvent des attentes. Connaître l'histoire de la pièce aide beaucoup : quand et par qui elle a été achetée, ce qui appuie l'authenticité. Une photographie de famille où l'objet apparaît porté vaut parfois autant qu'un papier.
On ne transmet pas un bijou assuré « avec son contrat » : une police ne s'hérite pas, elle prend fin au décès du souscripteur, et les héritiers devront en souscrire une nouvelle sur une valeur réévaluée. Pour leur faciliter la tâche, laissez au même endroit l'original du contrat ou son numéro, la facture, tous les rapports d'expertise et certificats, une description de la pièce et les coordonnées de l'assureur.
Un point pratique souvent négligé : entre le décès et le partage, les bijoux restent parfois plusieurs mois sans protection claire, alors qu'ils changent de domicile et voyagent d'un héritier à l'autre. C'est précisément la période où ils disparaissent. Prévenez l'assureur de la situation dès que possible et demandez ce que couvre le contrat pendant l'indivision, la réponse dépend du contrat et mérite d'être obtenue par écrit.
Alternatives et compléments
L'assurance n'est pas la seule forme de protection, et les approches se combinent souvent.
Un coffre-fort à domicile. Un coût unique au lieu de cotisations annuelles, et une bonne protection contre le vol chez soi. Il ne fait rien contre la perte à l'extérieur ni contre les dommages, mais il fait souvent baisser la cotisation quand il est certifié et correctement scellé.
Un compartiment de coffre en banque. Sécurité maximale pour ce que vous ne portez presque jamais. L'inconvénient est l'accès peu commode et l'absence de protection dès que la pièce sort de l'établissement. Vérifiez au passage ce que couvre exactement le service, les conditions varient d'un établissement à l'autre.
La combinaison. Envoyez à la banque ou au coffre la pièce la plus chère et la moins portée, mettez les bijoux du quotidien sur une formule flottante, et placez sur un contrat en objet désigné les pièces précieuses que vous portez régulièrement. C'est l'équilibre le plus raisonnable quand on possède beaucoup d'objets de valeurs très différentes.
Alarme et maison connectée
Caméra, détecteurs d'ouverture, alarme reliée à un centre de télésurveillance : rien de tout cela ne remplace un contrat, mais l'ensemble le complète bien et donne souvent droit à une réduction. Les images d'une caméra aident aussi lors d'une déclaration, elles montrent s'il y a eu effraction et à quel moment la pièce a disparu.
L'essentiel est de ne pas transformer le logement en vitrine : autocollants voyants annonçant un coffre, écrins ouverts près d'une fenêtre, publications montrant les bijoux avec l'adresse identifiable, tout cela fonctionne comme une invitation plutôt que comme une défense.
Que faire avant un voyage
La route est une zone à risque, préparez-la à l'avance. Demandez à l'assureur si la garantie joue dans le pays de destination et si des exclusions s'y appliquent. Emportez une copie du contrat, de l'expertise et des factures, de préférence dans un espace en ligne plutôt que dans la même valise que les bijoux.
À l'hôtel, rangez immédiatement les pièces les plus précieuses dans le coffre. En déplacement, gardez-les sur vous plutôt qu'en bagage enregistré, la plupart des contrats de transport excluent les objets de valeur en soute. Et si vous comptez emporter sans raison réelle une pièce que vous portez rarement, il est parfois plus sage de la laisser au coffre et de ne prendre aucun risque.
Envoyez un code de réduction à un ami, il économise sur sa première commande.
Faits qui surprennent
Le sujet des indemnisations et des contrats paraît austère, mais beaucoup de choses curieuses se sont accumulées autour.
La plupart des pertes se produisent à la maison, pas dans la rue. L'imagination met en scène un pickpocket dans la foule, mais les statistiques des assureurs disent autre chose : c'est chez soi que l'on perd le plus souvent un bijou. Une bague part dans le lavabo, une boucle roule sous une commode, une chaîne finit à la poubelle avec un mouchoir. C'est pour cela que les propriétaires expérimentés retirent toujours leurs pièces aux mêmes endroits.
Le siphon du lavabo est un cimetière de bagues. Les plombiers en sortent régulièrement bagues et boucles, et pour les assureurs la perte par la canalisation constitue depuis longtemps une ligne à part dans les statistiques. Un anneau étroit et lisse est particulièrement traître : il glisse sans bruit d'un doigt savonneux et disparaît en une seconde.
Une demi-paire vaut très peu. La logique voudrait qu'une boucle d'oreille vaille la moitié de la parure. Le marché en juge autrement : seule, elle ne vaut presque rien puisqu'on ne peut pas la porter sans sa jumelle. C'est pourquoi, en cas de perte, l'indemnisation arrive fortement décotée ou prend la forme de la fabrication de la pièce manquante.
L'assurance moderne est née dans un café. Un café londonien où se retrouvaient armateurs et marchands au XVIIe siècle est devenu le plus grand marché d'assurance du monde. Les premières polices maritimes couvraient aussi les gemmes transportées, l'assurance des bijoux a donc des racines maritimes.
L'indemnisation prend plus souvent la forme d'une pièce que d'un chèque. Beaucoup imaginent que la somme arrive simplement sur le compte. En réalité, il revient moins cher à la compagnie de faire fabriquer une pièce équivalente au tarif professionnel, si bien qu'un versement en argent, quand il compte pour vous, se négocie à la souscription.
Une expertise se périme en deux ans. Le rapport semble éternel, mais les cours de l'or, du platine et des grosses pierres bougent, et en deux ou trois ans le chiffre ment déjà. Une expertise ancienne est mauvaise dans les deux sens : elle rabote l'indemnisation ou gonfle les cotisations.
Surévaluer coûte plus cher. Il paraît prudent d'inscrire un montant plus élevé « au cas où », mais l'excès se retourne contre vous : cotisations majorées chaque année, et au moment du sinistre la compagnie règle de toute façon la valeur réelle, avec en prime un soupçon de fraude.
Le poinçon vaut une signature. Sur les bijoux français, le poinçon de titre et le poinçon de maître permettent d'identifier une pièce avec une précision que peu de propriétaires soupçonnent. Une photographie nette du poinçon dans l'inventaire pèse lourd le jour où il faut prouver qu'un objet retrouvé est bien le vôtre.
C'est pour offrir ? Chaque pièce arrive prête à être offerte.
 Un écrin Zevira et une petite carte dans chaque commande.




Questions fréquemment posées
Pourquoi l'assurance bijoux coûte-t-elle plus qu'il n'y paraît ?
Les bijoux sont petits, faciles à transporter et précieux. Le risque de perte dépasse celui d'objets plus volumineux de valeur comparable. Les pièces s'oublient au restaurant, se perdent à la salle de sport, se volent en voyage. Les statistiques de sinistres sont élevées, les cotisations reflètent donc un risque réel.
Puis-je assurer des bijoux anciens ?
Oui, mais une expertise récente est nécessaire. Une pièce ancienne peut valoir plus ou moins qu'à l'achat selon l'évolution du marché. Une bague en or des années 1980 vaut souvent davantage aujourd'hui, les cours ayant monté, tandis qu'un bijou de matériaux passés de mode peut valoir moins.
Que se passe-t-il si le bijou s'est abîmé par l'usure normale, pas par un accident ?
Ce n'est pas couvert. L'assurance protège contre les événements soudains, vol, perte, choc, pas contre l'usure progressive. Si une pierre est tombée parce que les griffes se sont affaiblies au fil des ans, il s'agit d'entretien courant, pas d'un sinistre.
Puis-je souscrire seul, sans conjoint ?
Argent, or, bagues de fiançailles, bijoux symboliques, parures assorties.
Absolument. La situation familiale n'entre pas en compte, c'est la propriété de l'objet qui compte.
Quand ai-je besoin d'une expertise professionnelle ?
Pour les pièces qui sont :
- Plus anciennes que cinq ans sans évaluation récente, les cours changent
- Héritées ou reçues en cadeau, sans facture d'origine
- Faites sur mesure ou sur commande
- Anciennes ou de collection
- Serties de pierres importantes nécessitant une certification
Le coût d'une expertise dépend de la complexité de la pièce et du nombre de gemmes à décrire, demandez un devis avant de déposer l'objet.
Que se passe-t-il si je surestime la valeur du bijou sur le contrat ?
Une surestimation forte peut être analysée comme une fraude, ce qui entraîne le refus de l'indemnisation, voire la nullité du contrat. Une surestimation légère se traduit simplement par des cotisations payées pour rien, l'indemnisation restant fondée sur la valeur réelle. Une expertise honnête reste la meilleure protection.
Les contrats se renouvellent-ils automatiquement ?
La plupart fonctionnent par tacite reconduction annuelle, avec un avis d'échéance envoyé avant la date. Les conditions de résiliation et de renouvellement figurent dans le contrat, à vérifier auprès de votre assureur. Laisser un contrat s'éteindre signifie aucune protection le jour où quelque chose arrive.
Que se passe-t-il si je perds une seule boucle d'oreille d'une paire ?
Une boucle dépareillée vaut bien moins que la moitié de la parure, car elle est presque invendable seule. Selon les contrats, l'indemnisation arrive fortement décotée ou prend la forme de la fabrication de la boucle manquante. Vérifiez la clause exacte dans vos conditions particulières.
Quelle est la durée habituelle d'un contrat ?
Un an constitue la norme. Certaines compagnies proposent des durées plus longues avec un ajustement de tarif. Dans tous les cas, la valeur assurée mérite un réexamen annuel, même si le contrat court plus longtemps.
Que faire si je perds le contrat lui-même ?
Pas d'inquiétude. Contactez la compagnie avec le numéro de contrat ou simplement votre nom et la date de souscription, un duplicata vous sera fourni, généralement sans frais et en quelques jours.
Puis-je modifier la couverture en cours d'année ?
Oui. Un nouvel achat se déclare et la garantie s'étend par avenant, avec un complément de cotisation calculé sur la période restante. Une vente ou une donation se signale de la même façon, la garantie est réduite et une part de la cotisation peut être restituée au prorata.
Le matériau influence-t-il le prix ?
Oui. Le platine se tarifie au-dessus de l'or, l'or au-dessus de l'argent, et les pierres importantes font monter la cotisation. C'est pour cette raison que l'expertise détaille le métal, le titre et chaque caractéristique des gemmes.
Puis-je assurer un bijou qui ne m'appartient pas ?
Non. On n'assure que ce dont on est propriétaire. Une pièce empruntée ne peut pas être couverte par vous, son propriétaire le fera de son côté.
Puis-je assurer une pièce seulement pour un voyage ou une occasion ?
Souvent oui. Certains assureurs accordent une extension temporaire de garantie pour une période ou un événement précis, ce qui rend service quand on porte une pièce chère une fois par an. Renseignez-vous à l'avance : ce type de couverture ne se met jamais en place après coup, une fois la pièce perdue.
Un bijou confié pour réparation ou nettoyage est-il couvert ?
Cela dépend du contrat et de la responsabilité. Si la pièce a souffert par la faute de l'atelier, c'est l'assurance professionnelle de ce dernier qui intervient. Avant de confier un bijou de valeur, gardez sa photo et sa fiche d'inventaire, et exigez un reçu décrivant son état, ce document simplifie tout désaccord ultérieur.
Recommandation finale
L'assurance bijoux a du sens si :
- Vous possédez des pièces trop significatives pour être remplacées par de l'argent, héritage, pièces commandées, cadeaux chargés de sens
- Vous voyagez fréquemment avec des bijoux ou fréquentez des lieux où la perte est probable
- Vous pratiquez des activités où un bijou peut être endommagé
- Votre quotidien comporte du travail manuel, cuisine, jardinage, sport
L'assurance n'a pas de sens si :
- Vos bijoux sont peu coûteux et se remplacent sans effort
- Les pièces restent au coffre et voient rarement la lumière du jour
- Vous êtes prêt à perdre n'importe laquelle et à continuer sans regret
Quel que soit votre choix, faites deux choses à l'avance : un inventaire détaillé avec photographies et une évaluation honnête. Même dans le pire des cas, vous pourrez alors rétablir ce qui compte pour vous, sans longues discussions avec l'assureur.
Portez le symbole, ne faites pas que lire. Disponibles maintenant :
À propos de Zevira
Nous créons des bijoux qui méritent d'être protégés. Chaque pièce est choisie à la fois pour sa beauté et pour sa solidité : argent 925, pierres de qualité, travail soigné. Ce sont exactement les pièces qui traversent les années et passent d'une génération à l'autre.
Si vous avez des questions sur l'entretien, voyez nos guides sur le nettoyage de l'or et de l'argent à la maison et sur le rangement des colliers et des chaînes. Un entretien régulier et une protection réfléchie sont les deux piliers d'une longue vie pour vos bijoux.